Histoire de la création monétaire
Synthèse historique
Histoire de la création monétaire, des échanges marchands et de la finance
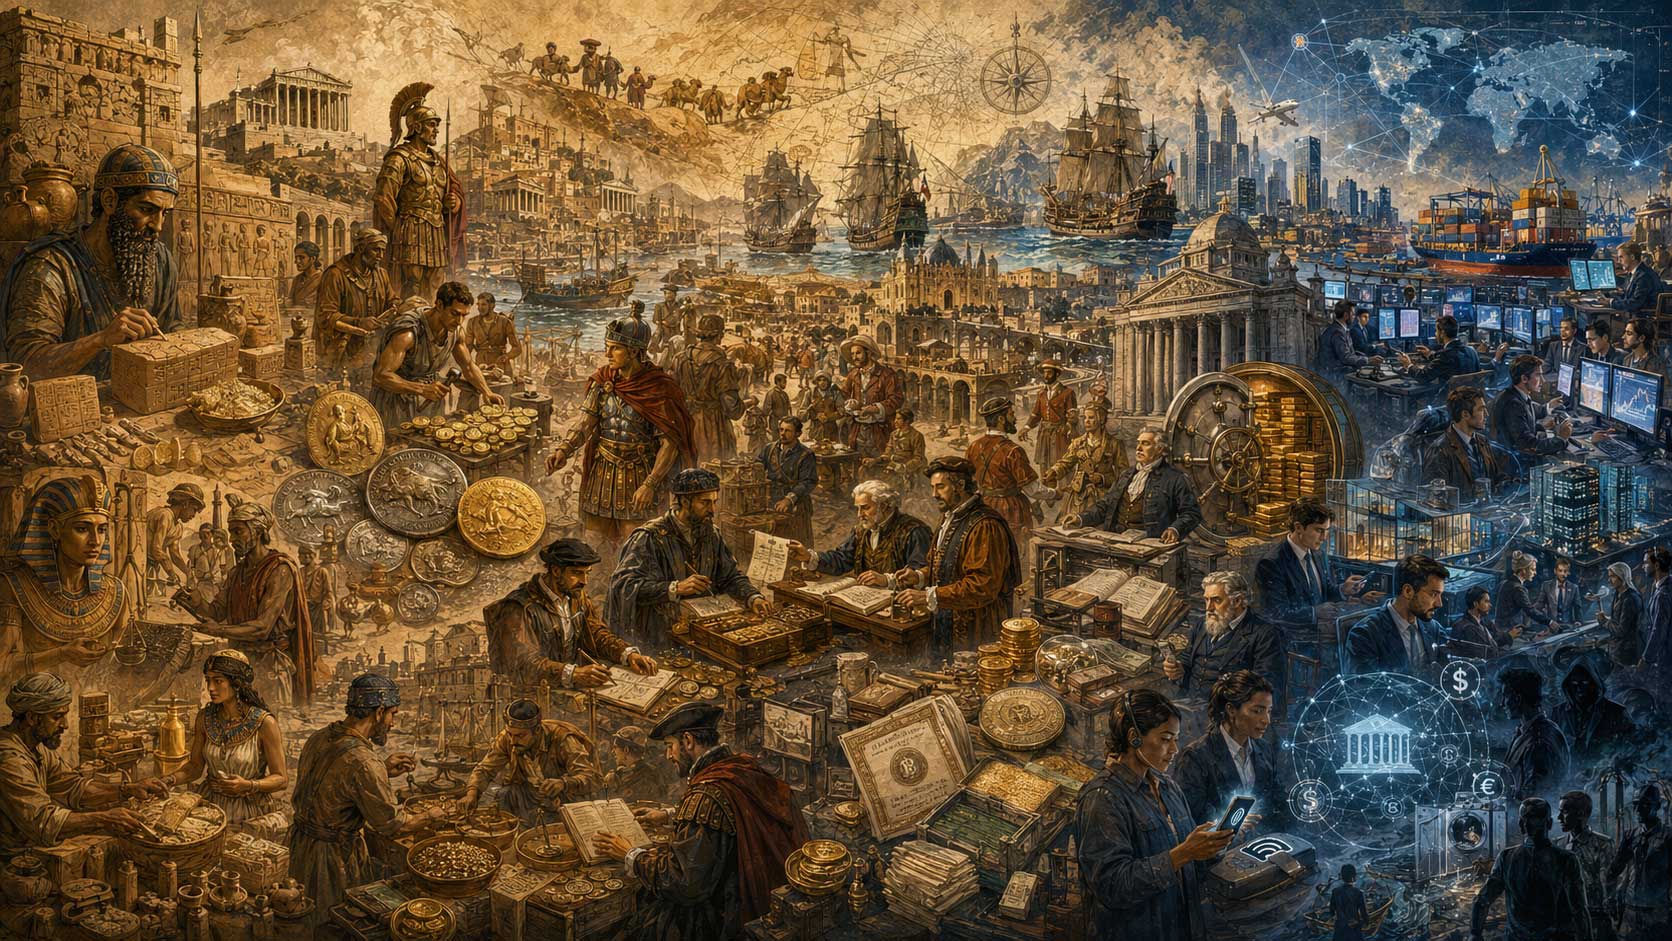
Dossier de synthèse, de l’Antiquité à aujourd’hui, sur la naissance de la monnaie, les échanges entre empires, l’usure, la banque, le passage de l’or au dollar, la spéculation, les marchés financiers, la dette, les traders, les paradis fiscaux, l’optimisation fiscale, les mafias, la corruption et les grands mécanismes contemporains.
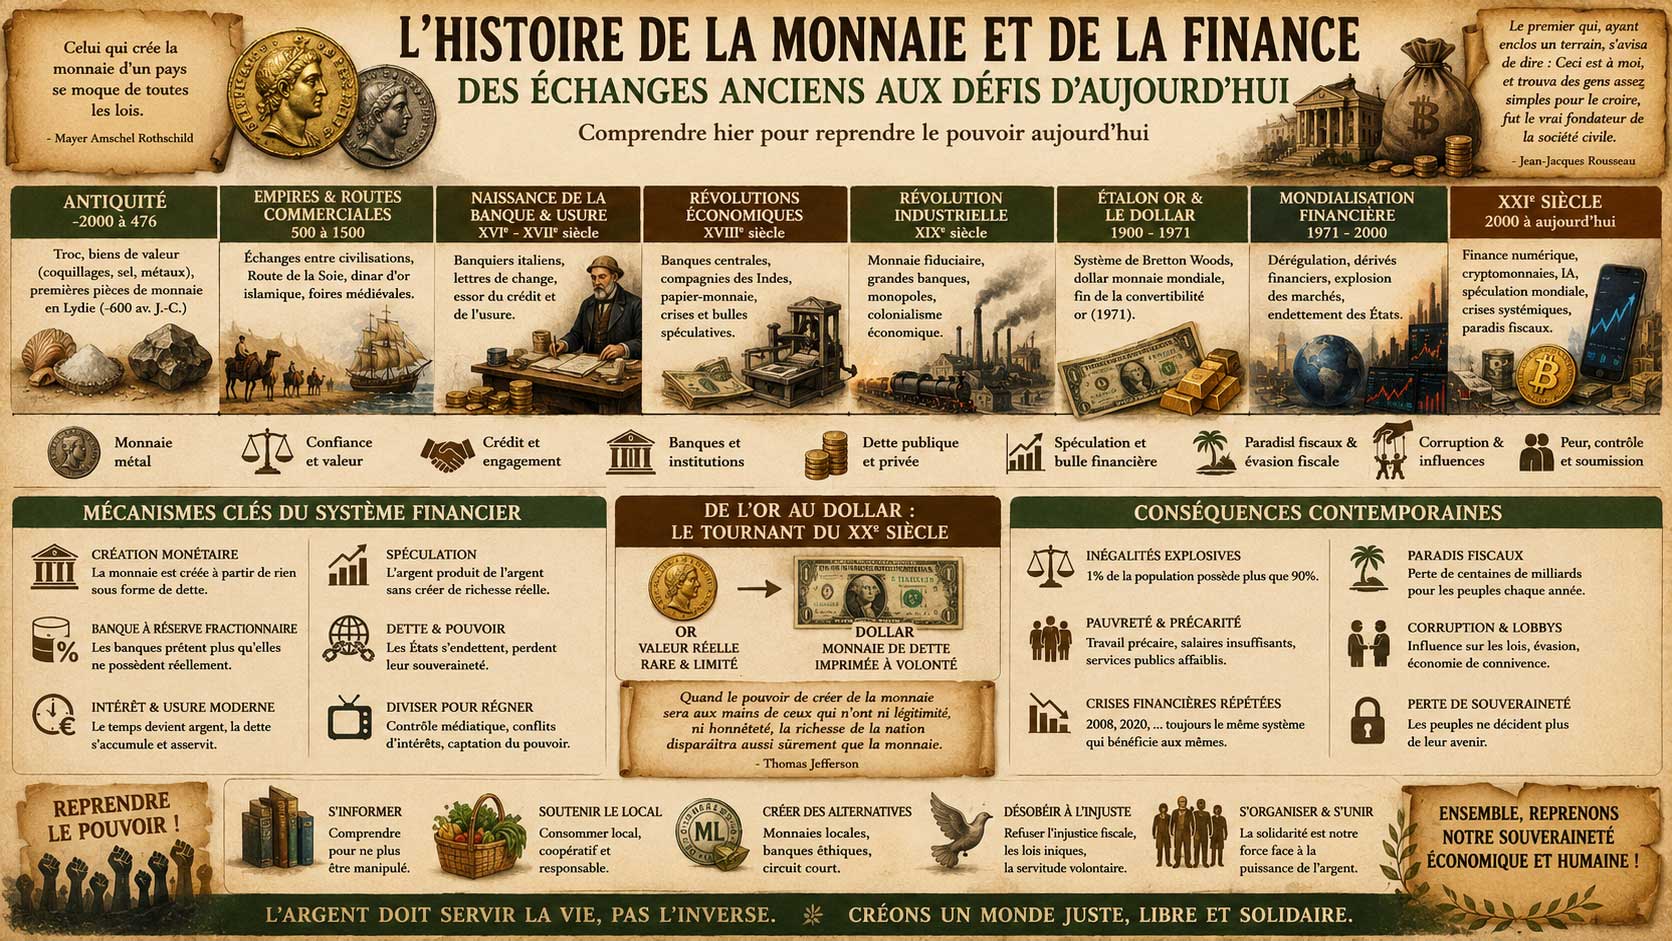
1 — Avant la monnaie : troc, dette, temple, impôt ⌄
La monnaie n’apparaît pas dans un monde vide. Bien avant les pièces, les sociétés humaines échangent déjà des biens, des services, des obligations, des tributs et des rentes. Dans les sociétés agricoles anciennes, l’économie est souvent fondée sur la terre, la récolte, le stockage, la redistribution et la dette.
Dans les grands foyers urbains de Mésopotamie, d’Égypte ou du Levant, les temples, palais et administrations jouent un rôle central : ils prélèvent, redistribuent, comptabilisent. Des unités de compte existent avant la pièce métallique. On mesure des créances, des salaires, des redevances et des dettes à l’aide de poids, de grains ou de métaux évalués.
Autrement dit, l’histoire monétaire commence autant par la comptabilité et la dette que par l’objet-monnaie lui-même. Le besoin de mesurer, d’archiver, de payer l’impôt, de solder une troupe ou de financer une autorité politique précède souvent la circulation massive de pièces.
2 — Naissance des pièces : Lydie, monde grec, Perse, Rome ⌄
Les premières pièces frappées apparaissent en Anatolie, dans la sphère lydienne, avec des monnaies en électrum, puis en or et en argent. Cette innovation se diffuse ensuite dans le monde grec, puis dans l’Empire perse, avant de transformer durablement les échanges méditerranéens.
La pièce apporte plusieurs avantages : poids standardisé, valeur reconnue, marque d’autorité, acceptation plus large dans le commerce et paiement facilité des soldes militaires, impôts et marchés urbains. La monnaie métallique devient aussi un outil politique : frapper monnaie, c’est affirmer une souveraineté.
Dans le monde grec, l’essor des cités, des ports et du commerce méditerranéen renforce le rôle de la monnaie. À Rome, la monétisation s’étend encore davantage avec l’expansion impériale, la fiscalité, l’armée, les routes, les marchés et l’intégration d’espaces immenses dans une même logique d’échanges.
- La monnaie facilite les échanges à distance.
- Elle simplifie le prélèvement fiscal et le paiement des armées.
- Elle sert aussi de support de propagande et de légitimité impériale.
3 — Échanges entre empires, routes commerciales et pouvoir ⌄
Au fil des siècles, les grands ensembles politiques construisent des réseaux d’échanges de plus en plus vastes : Méditerranée antique, routes caravanières d’Asie, océan Indien, mondes islamique, byzantin, chinois, africain et européen. Les monnaies circulent avec les marchandises, mais aussi avec les conquêtes, les tributs, les pèlerinages, les rançons et les impôts.
Les empires qui contrôlent les routes, les ports, les détroits ou les places marchandes contrôlent aussi les flux de richesses. Le commerce n’est jamais seulement marchand : il est adossé à des structures militaires, juridiques, religieuses et administratives.
Les métaux précieux jouent longtemps un rôle majeur parce qu’ils sont divisibles, transportables, relativement rares et acceptés au-delà des frontières politiques. Mais la confiance reste décisive : une pièce ne vaut pas seulement par son métal ; elle vaut aussi parce qu’une autorité garantit son cours.
4 — Moyen Âge, usure et naissance de la banque ⌄
Dans l’Europe médiévale, la question de l’usure devient centrale. L’usure, au sens classique, désigne le fait de tirer profit du prêt d’argent, en particulier par l’intérêt jugé excessif ou moralement illégitime. Les traditions chrétiennes condamnent longtemps cette pratique, avec des nuances et des accommodements progressifs. D’autres traditions religieuses encadrent également fortement le prêt à intérêt.
Dans les faits, le commerce à longue distance, les foires, les besoins des princes et le financement des activités marchandes rendent indispensables des mécanismes de crédit. C’est dans cet entre-deux que se développent changeurs, banquiers, lettres de change, comptabilité, compensation et crédit marchand.
Les villes marchandes italiennes, puis les grandes places d’Europe, perfectionnent des instruments qui permettent d’éviter le transport physique des métaux et de régler des opérations à distance. La banque naissante n’abolit pas la monnaie métallique, mais elle ajoute un second niveau : celui de l’écriture, du crédit et de la confiance institutionnalisée.
5 — Temps modernes : empires, colonies, banques d’État et dette publique ⌄
Avec l’expansion maritime européenne, l’afflux de métaux précieux, le commerce colonial et la montée des États modernes, les besoins financiers explosent. Les guerres coûtent cher. Les États empruntent. La dette publique prend une ampleur nouvelle.
Les grandes puissances cherchent des systèmes plus stables pour financer la guerre, le commerce et l’administration. Les banques publiques ou semi-publiques, puis les banques centrales, s’installent progressivement comme pivots entre l’État, le crédit et la monnaie.
La dette devient un outil structurant : elle permet d’avancer des dépenses présentes sur des recettes futures. Mais elle peut aussi devenir un levier de domination, de dépendance et d’ajustement politique. Celui qui prête influence celui qui emprunte.
- Le crédit soutient la guerre, le commerce et l’industrialisation.
- La dette publique devient une pièce maîtresse de l’État moderne.
- La confiance dans l’émetteur devient aussi importante que le métal détenu.
6 — De l’étalon-or à Bretton Woods, puis au dollar sans or ⌄
L’étalon-or repose sur l’idée qu’une monnaie nationale est convertible en une quantité déterminée d’or, ce qui limite en théorie l’émission monétaire et stabilise les changes. Ce système marque profondément le XIXe siècle et une partie du début du XXe.
Les guerres mondiales, les crises bancaires et la Grande Dépression désorganisent ce cadre. Après 1944, les accords de Bretton Woods instaurent un nouveau système : les monnaies sont liées au dollar, et le dollar est lui-même convertible en or à parité fixe.
Ce compromis ne tient pas durablement. En 1971, les États-Unis mettent fin à la convertibilité du dollar en or. Puis, au début des années 1970, le système de changes fixes s’effondre. Le monde entre dans une ère dominée par les monnaies fiduciaires, les changes flottants et une finance beaucoup plus ample.
7 — Création monétaire moderne : banques, crédit, banques centrales ⌄
Aujourd’hui, la monnaie n’est plus principalement créée par la frappe de pièces en métal précieux. Elle est majoritairement créée par le crédit. Lorsqu’une banque accorde un prêt, elle inscrit simultanément une créance à son actif et un dépôt au passif : de la monnaie scripturale apparaît.
Les banques centrales, de leur côté, pilotent la liquidité du système, fixent les conditions monétaires, refinancent les banques et, selon les périodes, achètent ou vendent des actifs. Elles ne créent pas seules toute la monnaie, mais elles encadrent le système qui la produit.
La création monétaire moderne est donc un assemblage entre banques commerciales, banques centrales, dette privée, dette publique, marchés et réglementation. Plus le crédit est abondant, plus l’économie peut être stimulée ; mais plus les risques d’endettement excessif, de bulles et d’instabilité augmentent.
8 — Spéculation, marchés financiers et pouvoir des traders ⌄
Les marchés financiers permettent de lever des capitaux, d’échanger des titres et de répartir certains risques. En théorie, ils servent à financer l’économie, donner un prix aux actifs et offrir de la liquidité. En pratique, ils sont aussi des lieux de spéculation.
La spéculation consiste à prendre position sur l’évolution future d’un prix : action, obligation, devise, taux, matière première, indice ou produit dérivé. Elle peut apporter de la liquidité, mais elle peut aussi amplifier les emballements, les paniques, les manipulations et les crises.
Le trader est l’opérateur qui exécute ou conçoit ces positions. Certains interviennent pour couvrir un risque réel ; d’autres cherchent un profit de court terme. Avec l’informatisation, la vitesse, l’effet de levier et la mondialisation, le poids des marchés s’est considérablement accru.
- Les produits dérivés permettent de se couvrir, mais aussi de spéculer massivement.
- La complexité financière accroît l’opacité pour le public et parfois même pour les professionnels.
- Les comportements mimétiques peuvent nourrir bulles, paniques et contagions.
9 — Dette privée, dette publique et dépendance financière ⌄
La dette est un outil ancien, devenu central. Pour les ménages, elle permet d’acheter un logement, de consommer ou d’investir. Pour les entreprises, elle finance l’activité et le développement. Pour les États, elle avance des dépenses présentes sur des ressources futures.
Mais toute dette crée une relation de dépendance. Plus l’endettement augmente, plus la question du service de la dette, de la solvabilité et des taux devient déterminante. Des hausses de taux peuvent fragiliser simultanément ménages, entreprises, banques et États.
La dette n’est donc ni bonne ni mauvaise en soi : tout dépend de son usage, de son coût, de sa soutenabilité et de la structure politique qui l’encadre. Lorsqu’elle devient pure captation de rente ou instrument d’austérité permanente, elle peut déstabiliser des sociétés entières.
10 — Abus de marché, délits d’initiés, manipulation ⌄
Tous les acteurs de marché ne jouent pas à armes égales. Certains disposent d’informations privilégiées, de moyens technologiques supérieurs ou d’une capacité d’influence considérable. C’est pourquoi les États ont peu à peu défini des règles contre les abus de marché.
Parmi les pratiques les plus surveillées : le délit d’initié, la divulgation illicite d’informations privilégiées et la manipulation de marché. Le but affiché est de protéger l’intégrité des marchés et la confiance des investisseurs.
Malgré l’encadrement juridique, les scandales n’ont jamais disparu : manipulation d’indices, fraudes comptables, produits toxiques mal vendus, montages opaques, blanchiment ou conflits d’intérêts. Plus les produits sont complexes, plus le contrôle devient difficile.
11 — Paradis fiscaux, optimisation fiscale et opacité juridique ⌄
Les paradis fiscaux et juridictions opaques offrent généralement une combinaison de fiscalité faible, confidentialité élevée, structures juridiques souples et coopération limitée. Ils servent à loger des profits, à dissimuler des bénéficiaires réels, à réduire l’impôt ou à compliquer les enquêtes.
L’optimisation fiscale désigne l’usage légal ou semi-légal de règles existantes pour réduire l’impôt dû. Elle se distingue de la fraude fiscale, qui viole directement la loi. Mais, dans la réalité, la frontière peut être mouvante lorsque l’architecture d’un groupe multinational repose sur une exploitation agressive des failles du droit.
Les structures écrans, trusts, holdings, fondations et sociétés intermédiaires peuvent rendre difficile l’identification du bénéficiaire effectif réel. C’est pourquoi la transparence sur les propriétaires effectifs est devenue un enjeu majeur dans la lutte contre l’évasion fiscale, le blanchiment, la corruption et les circuits criminels.
12 — Mafias, corruption, blanchiment et économie criminelle ⌄
Les organisations mafieuses et criminelles ne vivent pas à l’écart de l’économie légale ; elles cherchent au contraire à s’y brancher. Le blanchiment permet de transformer des revenus issus de trafics, d’extorsions, de corruption ou de fraudes en capitaux d’apparence licite.
Le processus classique du blanchiment comporte trois temps : placement, empilement des opérations pour brouiller la trace, puis réintégration dans l’économie légale. Les secteurs exposés sont souvent ceux où l’argent circule vite, où la traçabilité est imparfaite ou où les montages sociétaires sont complexes.
La corruption joue ici un rôle décisif : elle ouvre des frontières, neutralise des contrôles, achète des complicités, protège les réseaux et affaiblit l’État de droit. Les flux financiers illicites prospèrent là où se rencontrent opacité, faiblesse institutionnelle, connivences politiques et intérêts privés.
13 — Situation actuelle : dollar dominant, finance mondialisée, numérique ⌄
Le monde contemporain repose sur une architecture monétaire et financière mondialisée, largement interconnectée et encore fortement structurée autour du dollar. Les marchés de capitaux, les produits dérivés, les institutions financières internationales, les réseaux bancaires et les paiements numériques composent un système d’une ampleur inédite.
Cette architecture permet de financer l’activité mondiale à très grande vitesse, mais elle renforce aussi la sensibilité aux crises, aux paniques de liquidité, aux chocs de taux, aux risques géopolitiques et aux asymétries de puissance. Les décisions des grandes banques centrales et la confiance dans les monnaies dominantes ont désormais des effets planétaires.
Parallèlement, les monnaies numériques, les fintech, la surveillance anti-blanchiment automatisée et les débats sur les monnaies numériques de banque centrale montrent que l’histoire monétaire continue. Les formes changent, mais les questions demeurent : qui crée la monnaie, pour qui, sous quel contrôle, avec quels risques et au bénéfice de quels intérêts ?
14 — Synthèse générale ⌄
L’histoire monétaire n’est pas seulement l’histoire d’un outil pratique destiné à simplifier les échanges. C’est l’histoire d’un rapport social, d’un instrument politique, d’un moyen de commandement, d’un système de dettes et de promesses, d’un levier fiscal et d’un champ de luttes.
Du troc et des unités de compte antiques jusqu’aux marchés mondiaux numérisés, un fil demeure : la monnaie condense de la confiance, mais aussi de la contrainte. Elle permet de produire, d’échanger et d’investir, tout en rendant possible la captation, la domination, l’endettement excessif, la spéculation et la corruption.
Le passage de l’or au dollar, puis à un ordre monétaire fiduciaire global, n’a pas supprimé les anciens problèmes : il les a transformés. Les limites ne viennent plus seulement de la quantité d’or détenue, mais de la crédibilité politique, du contrôle bancaire, de la régulation, de la transparence, de la soutenabilité des dettes et du rapport de force entre puissances.
Comprendre la création monétaire, la dette, les marchés, les paradis fiscaux et le blanchiment, c’est donc comprendre une part essentielle du pouvoir moderne.
15 — Annexe : sources et liens d’approfondissement ⌄
Sources principales utilisées pour la trame historique et contemporaine :
- British Museum — Room 68 Money (origine des monnaies, Lydie, diffusion impériale)
- British Museum — Money gallery
- Banque de France — L’or
- Banque de France — 75 ans de Bretton Woods
- Banque de France — Qu’est-ce que l’étalon-or ?
- Banque de France — L’euro dans l’histoire du système monétaire international
- Banque de France — Le taux de change
- World Bank — Debt Statistics
- World Bank — International Debt Report
- BIS — OTC derivatives statistics overview
- BIS — OTC derivatives statistics at end-June 2025
- SEC — Investor Bulletin: Structured Notes
- ESMA — Market Integrity / Market abuse
- OCDE — Beneficial Ownership and Tax Transparency
- OCDE — Effective Beneficial Ownership Frameworks
- FATF/GAFI — Transparency and beneficial ownership
- UNODC — Money laundering overview
- UNODC — Transnational Organized Crime
- UNODC — Corruption and Economic Crime Branch
Cette annexe réunit volontairement des sources institutionnelles, muséales et réglementaires afin d’offrir un socle sérieux pour approfondir l’histoire de la monnaie, la dette, les marchés, l’opacité financière et la lutte contre le blanchiment.
Commentaires
Connectez-vous pour laisser un commentaire.